Domain kopfkissentest.de kaufen?
Wir ziehen mit dem Projekt
kopfkissentest.de um.
Sind Sie am Kauf der Domain
kopfkissentest.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kopfkissentest.de kaufen?
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Rente Altersrente
Top-Angebote
Produkte zum Begriff Rente Altersrente:
-
Riva Verlag Flucht in die Rente - deutsch 310376Das befreiende Escape-Room-Spiel Du hast die Nase voll von der Arbeit, deinem Chef und von deinen nervigen Kunden willst du gar ... 1 x Flucht in die Rente - deutsch Sprache: deutsche Version Anleitung in: Typ: Escape Spiele, Rätselspiele,15,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
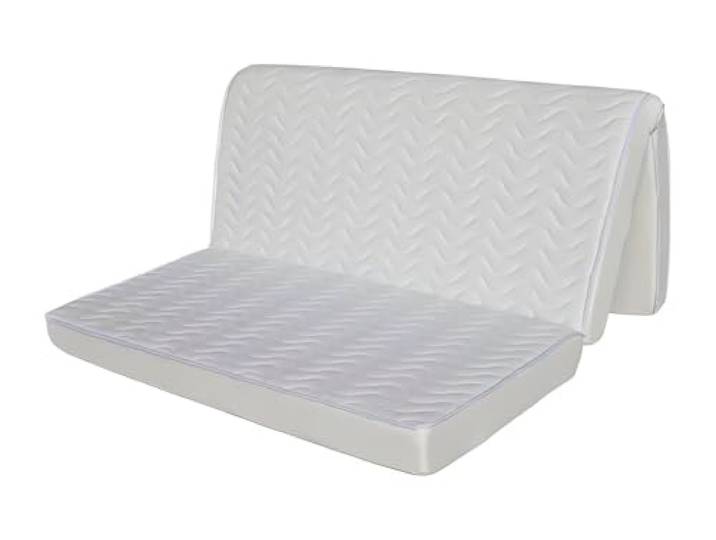
DREAMEA - Matratze Praktisch Gutes Preis-Leistungs-Verhältnis Komfort<p>Die <strong>Vente-unique-Matratze für Schlafsofa</strong> von DREAMEA ist die ideale Lösung für alle, die Komfort und Funktionalität in einem kompakten Format suchen. Mit einer Größe von <strong>140 x 190 cm</strong> passt diese Matratze perfekt in dein Klappsofa und verwandelt es im Handumdrehen in eine bequeme Schlafgelegenheit. Die Matratze hat eine Stärke von <strong>12 cm</strong> und bietet somit eine angenehme Liegehöhe, die das Ein- und Aussteigen erleichtert.</p><p>Der <strong>Härtegrad 2</strong> sorgt für eine ausgewogene Unterstützung, die sowohl für Rücken- als auch Seitenschläfer geeignet ist. Die einteilige Konstruktion der Matratze gewährleistet eine gleichmäßige Druckverteilung und fördert einen erholsamen Schlaf. Die weiße Farbe verleiht der Matratze ein modernes und zeitloses Design, das sich harmonisch in jede Einrichtung einfügt.</p><p>Die <strong>Vente-unique-Matratze</strong> ist nicht nur funktional, sondern auch pflegeleicht. Der Bezug ist abnehmbar und waschbar, was die Reinigung zum Kinderspiel macht. Egal, ob für Gäste oder den täglichen Gebrauch, diese Matratze bietet dir die Flexibilität, die du benötigst, ohne auf Komfort verzichten zu müssen. Erlebe die perfekte Kombination aus Stil und Bequemlichkeit mit der DREAMEA Matratze für dein Schlafsofa.</p>175,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte Rente, Fachbücher von Anna Karger-Kroll, Lars SchäfersDer demografische Wandel, veränderte Arbeits- und Lebensformen sowie eine zunehmende Altersarmut stellen das System der Alterssicherung vor vielfältige Herausforderungen. Dies führt dazu, dass die Frage nach einer gerechten Rente für viele Menschen von existenzieller Bedeutsamkeit ist. Doch was bedeutet „gerechte Rente“? Dieser Frage geht der Band aus einer sozialethischen und zugleich interdisziplinären Perspektive nach, wobei unterschiedliche Dimensionen von Gerechtigkeit angesprochen werden. Leitend ist dabei die Annahme, dass Reformansätze auf dem Feld der Alterssicherung erst auf Grundlage einer Verständigung über die mit ihnen verbundenen normativen Geltungsansprüche diskutiert werden können. Mit Beiträgen von Gerhard Bäcker, Florian Blank, Antonio Brettschneider, Georg Cremer, Dina Frommert, Andreas Jansen, Anna Karger-Kroll, Michaela Kreyenfeld, Arnd Küppers, Andreas Lob-Hüdepohl, Christof Mandry, Tatjana Mika, Ursula Nothelle-Wildfeuer, Franz Ruland, Lars Schäfers, Sarah Schmauk, Jutta Schmitz-Kiessler, Johannes Steffen und Elisabeth Zschiedrich.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
-
Wann wird EU Rente in Altersrente umgewandelt?
Die EU-Rente wird in eine Altersrente umgewandelt, wenn der Rentenempfänger das reguläre Rentenalter erreicht. In Deutschland liegt das Rentenalter derzeit bei 67 Jahren. Vor Erreichen dieses Alters wird die EU-Rente weiterhin gezahlt. Es ist wichtig, dass der Rentenempfänger rechtzeitig einen Antrag auf Umwandlung stellt, damit die Altersrente nahtlos gewährt werden kann. Die Umwandlung erfolgt automatisch, wenn der Rentenempfänger das Rentenalter erreicht hat und einen entsprechenden Antrag gestellt hat. **
-
Was ist besser EU Rente oder Altersrente?
Was ist besser EU Rente oder Altersrente? Die Entscheidung zwischen EU Rente und Altersrente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gesundheitszustand, dem Alter und den individuellen Bedürfnissen. Die EU Rente wird in der Regel bei dauerhafter Erwerbsminderung gezahlt, während die Altersrente erst ab einem bestimmten Alter in Anspruch genommen werden kann. Beide Rentenarten haben unterschiedliche Voraussetzungen und Höhe der Zahlungen. Es ist ratsam, sich frühzeitig über die verschiedenen Optionen zu informieren und gegebenenfalls eine Beratung in Anspruch zu nehmen, um die für die individuelle Situation beste Entscheidung zu treffen. **
-
Wird die BG Rente auf die Altersrente angerechnet?
Wird die BG Rente auf die Altersrente angerechnet? Die Berufsgenossenschaftsrente (BG Rente) wird in der Regel nicht auf die Altersrente angerechnet, da es sich um zwei separate Leistungen handelt. Die BG Rente wird gezahlt, wenn man aufgrund eines Arbeitsunfalls oder einer Berufskrankheit erwerbsunfähig ist. Die Altersrente hingegen wird gezahlt, wenn man das Rentenalter erreicht hat. Es kann jedoch sein, dass die BG Rente auf die Altersrente angerechnet wird, wenn bestimmte Voraussetzungen erfüllt sind, zum Beispiel wenn die Summe der beiden Renten eine bestimmte Grenze überschreitet. Es ist daher ratsam, sich bei der zuständigen Rentenversicherung oder Berufsgenossenschaft über die genauen Regelungen zu informieren. **
Wird eine BG Rente auf die Altersrente angerechnet?
Wird eine BG Rente auf die Altersrente angerechnet? Ja, in der Regel wird eine Berufsgenossenschaftsrente auf die Altersrente angerechnet. Dies bedeutet, dass die BG Rente die Altersrente beeinflussen kann, da sie als Einkommen angesehen wird. Die genaue Anrechnung hängt jedoch von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der BG Rente und der Art der Altersrente. Es ist daher ratsam, sich bei der zuständigen Rentenversicherung oder Berufsgenossenschaft über die genauen Regelungen zu informieren. In einigen Fällen kann es auch möglich sein, dass die BG Rente zusätzlich zur Altersrente bezogen werden kann, wenn bestimmte Voraussetzungen erfüllt sind. **
Ist die EU Rente höher als die Altersrente?
Ist die EU Rente höher als die Altersrente? Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie z.B. den Beitragsjahren und dem durchschnittlichen Einkommen. Im Allgemeinen ist die EU-Rente jedoch oft niedriger als die Altersrente, da sie aufgrund von Erwerbsminderung oder Berufsunfähigkeit gezahlt wird. Die Altersrente hingegen wird an Personen gezahlt, die das reguläre Rentenalter erreicht haben und in der Regel über eine längere Beitragszeit verfügen. Letztendlich ist es wichtig, individuell zu prüfen, welche Rente in welcher Höhe zusteht. **
Top-Angebote
Produkte zum Begriff Rente Altersrente:
-
Arbeit vor Rente, Fachbücher von Carolin WiethoffSchon vor der Staatsgründung legte die SED die Grundlagen für ein neues System der sozialen Sicherung und wandelte den traditionellen Wohlfahrtsstaat in einen "Workfare-State" um. Carolin Wiethoff richtet den Blick auf die Auswirkungen dieser Politik auf die Menschen, die aufgrund einer Erwerbsminderung nicht mehr oder nur noch eingeschränkt arbeiten konnten. Ihre Studie untersucht über einen Zeitraum von 40 Jahren hinweg die soziale Sicherung bei Invalidität und sozialpolitische Initiativen zur beruflichen Rehabilitation. Die beiden Bereiche waren eng miteinander verbunden, weil es den politisch Verantwortlichen in der DDR stets darum ging, möglichst viele Bürger in den Arbeitsprozess zu integrieren und eine dauerhafte Invalidisierung zu vermeiden. Im Mittelpunkt der Untersuchung steht neben dem stellenweise konfliktreichen Zusammenspiel der einzelnen Akteure im Partei- und Staatsapparat die betriebliche Praxis, denn in der DDR war Sozialpolitik besonders stark auf die Betriebe zentriert. Anhand des Eisenhüttenkombinates Ost, einem Schwerpunktbetrieb der DDR, werden die Organisation des betrieblichen Gesundheits- und Sozialwesens und Schwierigkeiten bei der Umsetzung staatlicher Vorgaben deutlich.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riva Verlag Flucht in die Rente - deutsch 310376Das befreiende Escape-Room-Spiel Du hast die Nase voll von der Arbeit, deinem Chef und von deinen nervigen Kunden willst du gar ... 1 x Flucht in die Rente - deutsch Sprache: deutsche Version Anleitung in: Typ: Escape Spiele, Rätselspiele,15,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
-
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
-
Wann wird EU Rente in Altersrente umgewandelt?
Die EU-Rente wird in eine Altersrente umgewandelt, wenn der Rentenempfänger das reguläre Rentenalter erreicht. In Deutschland liegt das Rentenalter derzeit bei 67 Jahren. Vor Erreichen dieses Alters wird die EU-Rente weiterhin gezahlt. Es ist wichtig, dass der Rentenempfänger rechtzeitig einen Antrag auf Umwandlung stellt, damit die Altersrente nahtlos gewährt werden kann. Die Umwandlung erfolgt automatisch, wenn der Rentenempfänger das Rentenalter erreicht hat und einen entsprechenden Antrag gestellt hat. **
Ähnliche Suchbegriffe für Rente Altersrente
-
DREAMEA - Matratze Praktisch Gutes Preis-Leistungs-Verhältnis Komfort<p>Die <strong>Vente-unique-Matratze für Schlafsofa</strong> von DREAMEA ist die ideale Lösung für alle, die Komfort und Funktionalität in einem kompakten Format suchen. Mit einer Größe von <strong>140 x 190 cm</strong> passt diese Matratze perfekt in dein Klappsofa und verwandelt es im Handumdrehen in eine bequeme Schlafgelegenheit. Die Matratze hat eine Stärke von <strong>12 cm</strong> und bietet somit eine angenehme Liegehöhe, die das Ein- und Aussteigen erleichtert.</p><p>Der <strong>Härtegrad 2</strong> sorgt für eine ausgewogene Unterstützung, die sowohl für Rücken- als auch Seitenschläfer geeignet ist. Die einteilige Konstruktion der Matratze gewährleistet eine gleichmäßige Druckverteilung und fördert einen erholsamen Schlaf. Die weiße Farbe verleiht der Matratze ein modernes und zeitloses Design, das sich harmonisch in jede Einrichtung einfügt.</p><p>Die <strong>Vente-unique-Matratze</strong> ist nicht nur funktional, sondern auch pflegeleicht. Der Bezug ist abnehmbar und waschbar, was die Reinigung zum Kinderspiel macht. Egal, ob für Gäste oder den täglichen Gebrauch, diese Matratze bietet dir die Flexibilität, die du benötigst, ohne auf Komfort verzichten zu müssen. Erlebe die perfekte Kombination aus Stil und Bequemlichkeit mit der DREAMEA Matratze für dein Schlafsofa.</p>175,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte Rente, Fachbücher von Anna Karger-Kroll, Lars SchäfersDer demografische Wandel, veränderte Arbeits- und Lebensformen sowie eine zunehmende Altersarmut stellen das System der Alterssicherung vor vielfältige Herausforderungen. Dies führt dazu, dass die Frage nach einer gerechten Rente für viele Menschen von existenzieller Bedeutsamkeit ist. Doch was bedeutet „gerechte Rente“? Dieser Frage geht der Band aus einer sozialethischen und zugleich interdisziplinären Perspektive nach, wobei unterschiedliche Dimensionen von Gerechtigkeit angesprochen werden. Leitend ist dabei die Annahme, dass Reformansätze auf dem Feld der Alterssicherung erst auf Grundlage einer Verständigung über die mit ihnen verbundenen normativen Geltungsansprüche diskutiert werden können. Mit Beiträgen von Gerhard Bäcker, Florian Blank, Antonio Brettschneider, Georg Cremer, Dina Frommert, Andreas Jansen, Anna Karger-Kroll, Michaela Kreyenfeld, Arnd Küppers, Andreas Lob-Hüdepohl, Christof Mandry, Tatjana Mika, Ursula Nothelle-Wildfeuer, Franz Ruland, Lars Schäfers, Sarah Schmauk, Jutta Schmitz-Kiessler, Johannes Steffen und Elisabeth Zschiedrich.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
trends4cents Flagge Rente Ruhestand 90 x 150 cm 2 Ösen Polyster Wetterfest WetterbeständigFlagge Rente Ruhestand 90 x 150 cm – 2 Ösen Polyester wetterfestMit dieser rissfesten Sturmflagge wird Ihre Terrasse oder Ihr Garten zum echten Hingucker! Sie überzeugt durch hohe Wetterbeständigkeit, verstärkte Mastseite und doppelte Nähte. Dank der beiden integrierten Ösen lässt sich die Flagge einfach am Mast oder Balkon befestigen – ohne aufwändiges Aufhängen.Das strapazierfähige Polyester ist UV-beständig und waschmaschinengeeignet, sodass die Flagge langlebig und pflegeleicht bleibt.Produkteigenschaften Rissfest bei Wind und Wetter Verstärkte Mastseite Besonders hohe Farbbrillanz Rundum doppelt genäht Mit 2 Metallösen zum einfachen Aufhängen Material: 100 % Polyester UV-beständig Waschmaschinengeeignet Keywords: Ruhestandsflagge, Rente Flagge, wetterfeste Sturmflagge, Polyesterflagge 90x150 cm, Gartenflagge, Balkonflagge, dekorative Fahne Ruhestand, Outdoor Flagge UV-beständig, Flagge mit Ösen, doppelt genähte Flagge.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
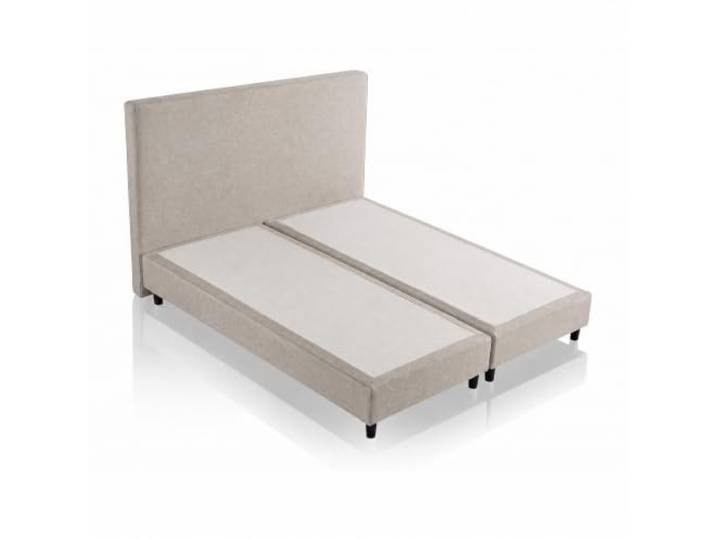
V6 Boxspringbett 208 Bestes Preis-Leistungs-Verhältnis (Beige, 140 x 200)- ohne MatratzeV6 Boxspringbett 208 Bestes Preis-Leistungs-Verhältnis (Beige, 140 x 200)- ohne Matratze. Lieferumfang: Bettgestell mit Kopfteil – ohne Matratze. Die abgebildete Matratze dient ausschließlich der Dekoration und ist nicht im Lieferumfang enthalten. Das Bettgestell überzeugt durch eine stabile Rahmenkonstruktion aus finnischem Lärchenholz und hochwertigem Schichtholz. Die langlebige Polsterung aus atmungsaktivem Kaltschaum sorgt für eine hochwertige Optik und angenehme Haptik. Bezogen mit strapazierfähigem, pflegeleichtem Gewebe. Der hochwertige, luxuriöse Bonellfederkern des Boxspringbettes ist die perfekte Basis für die Obermatratze. Dieses Boxspringbett in luxuriöser Ausführung punktet mit seiner komfortablen Höhe für besten Liegekomfort und optimale Nachtruhe. Das Bettgestell ist passend für handelsübliche Matratzen in [z.B. 180×200 cm]. Sie können jede Matratze Ihrer Wahl verwenden – ob Federkern, Kaltschaum oder Boxspringmatratze. So stellen Sie sich Ihr Boxspringbett ganz nach Ihren persönlichen Schlafbedürfnissen zusammen. WICHTIG! Bitte stellen Sie sicher, dass Ihre angegebene Telefonnummer in Amazon bei der Bestellung aktuell und richtig ist. Dies ist für die Liefertermin-Absprache zu Ihrer Bestellung wichtig! Farbe:Beige496,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser EU Rente oder Altersrente?
Was ist besser EU Rente oder Altersrente? Die Entscheidung zwischen EU Rente und Altersrente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gesundheitszustand, dem Alter und den individuellen Bedürfnissen. Die EU Rente wird in der Regel bei dauerhafter Erwerbsminderung gezahlt, während die Altersrente erst ab einem bestimmten Alter in Anspruch genommen werden kann. Beide Rentenarten haben unterschiedliche Voraussetzungen und Höhe der Zahlungen. Es ist ratsam, sich frühzeitig über die verschiedenen Optionen zu informieren und gegebenenfalls eine Beratung in Anspruch zu nehmen, um die für die individuelle Situation beste Entscheidung zu treffen. **
-
Wird die BG Rente auf die Altersrente angerechnet?
Wird die BG Rente auf die Altersrente angerechnet? Die Berufsgenossenschaftsrente (BG Rente) wird in der Regel nicht auf die Altersrente angerechnet, da es sich um zwei separate Leistungen handelt. Die BG Rente wird gezahlt, wenn man aufgrund eines Arbeitsunfalls oder einer Berufskrankheit erwerbsunfähig ist. Die Altersrente hingegen wird gezahlt, wenn man das Rentenalter erreicht hat. Es kann jedoch sein, dass die BG Rente auf die Altersrente angerechnet wird, wenn bestimmte Voraussetzungen erfüllt sind, zum Beispiel wenn die Summe der beiden Renten eine bestimmte Grenze überschreitet. Es ist daher ratsam, sich bei der zuständigen Rentenversicherung oder Berufsgenossenschaft über die genauen Regelungen zu informieren. **
-
Wird eine BG Rente auf die Altersrente angerechnet?
Wird eine BG Rente auf die Altersrente angerechnet? Ja, in der Regel wird eine Berufsgenossenschaftsrente auf die Altersrente angerechnet. Dies bedeutet, dass die BG Rente die Altersrente beeinflussen kann, da sie als Einkommen angesehen wird. Die genaue Anrechnung hängt jedoch von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der BG Rente und der Art der Altersrente. Es ist daher ratsam, sich bei der zuständigen Rentenversicherung oder Berufsgenossenschaft über die genauen Regelungen zu informieren. In einigen Fällen kann es auch möglich sein, dass die BG Rente zusätzlich zur Altersrente bezogen werden kann, wenn bestimmte Voraussetzungen erfüllt sind. **
-
Ist die EU Rente höher als die Altersrente?
Ist die EU Rente höher als die Altersrente? Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie z.B. den Beitragsjahren und dem durchschnittlichen Einkommen. Im Allgemeinen ist die EU-Rente jedoch oft niedriger als die Altersrente, da sie aufgrund von Erwerbsminderung oder Berufsunfähigkeit gezahlt wird. Die Altersrente hingegen wird an Personen gezahlt, die das reguläre Rentenalter erreicht haben und in der Regel über eine längere Beitragszeit verfügen. Letztendlich ist es wichtig, individuell zu prüfen, welche Rente in welcher Höhe zusteht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.